Juros simples e juros compostos parecem conceitos elementares de matemática financeira. Mas compreender a diferença entre os dois muda a forma como você enxerga financiamentos, investimentos, dívidas e planejamento de longo prazo.
A diferença central cabe em uma frase:
nos juros simples, os juros são calculados sempre sobre o capital inicial; nos juros compostos, os juros de cada período passam a integrar o saldo e também produzem novos juros.
É daí que nasce a expressão “juros sobre juros”.
No curto prazo e com taxas pequenas, a diferença pode parecer pouco relevante.
Quando aumentamos o prazo, porém, os resultados começam a se afastar de forma cada vez mais intensa.
E é exatamente por isso que os juros compostos são tão importantes tanto para quem investe quanto para quem se endivida.
Neste artigo, vamos entender as duas formas de cálculo, fazer exemplos com números reais, mostrar por que 1% ao mês não equivale exatamente a 12% ao ano e explicar como aportes periódicos transformam completamente o resultado de uma estratégia de longo prazo.
O que são juros?
Juro é o preço do dinheiro no tempo.
Quando você empresta dinheiro a alguém, espera receber uma compensação por ficar temporariamente sem aquele recurso e assumir risco.
Quando toma dinheiro emprestado, paga por antecipar um consumo ou utilizar capital de outra pessoa ou instituição.
Nos investimentos, a lógica aparece do outro lado: você abre mão de utilizar o dinheiro hoje em troca de uma expectativa de recebê-lo futuramente acrescido de remuneração.
Os três elementos básicos de uma operação são:
- capital: valor inicial;
- taxa de juros: remuneração por período;
- tempo: quantidade de períodos durante os quais a taxa será aplicada.
O modo como esses três elementos são combinados define a diferença entre juros simples e compostos.
Como funcionam os juros simples
Nos juros simples, a taxa incide sempre sobre o capital inicial.
A fórmula é:
J = C × i × n
onde:
- J = juros;
- C = capital inicial;
- i = taxa de juros por período;
- n = número de períodos.
O montante final é:
M = C + J
ou:
M = C × (1 + i × n)
Imagine um capital de:
R$ 10.000
aplicado a:
1% ao mês
durante:
24 meses.
Os juros serão:
R$ 10.000 × 1% × 24 = R$ 2.400
Portanto:
Montante final = R$ 12.400
O comportamento é linear.
Todos os meses são acrescentados:
R$ 100
porque 1% de R$ 10.000 é R$ 100.
No primeiro mês:
R$ 10.100.
No segundo:
R$ 10.200.
No décimo:
R$ 11.000.
No vigésimo quarto:
R$ 12.400.
Os juros acumulados anteriormente não entram na base para calcular os próximos juros.
Como funcionam os juros compostos
Nos juros compostos, o cálculo muda.
Depois do primeiro período, os juros são incorporados ao saldo.
No período seguinte, a taxa passa a incidir sobre esse novo valor.
A fórmula é:
M = C × (1 + i)ⁿ
Utilizando exatamente as mesmas premissas:
- capital: R$ 10.000;
- taxa: 1% ao mês;
- prazo: 24 meses.
Temos:
M = 10.000 × (1,01)²⁴
Resultado:
R$ 12.697,35
Os juros acumulados foram:
R$ 2.697,35
Nos juros simples, chegamos a:
R$ 12.400
Nos compostos:
R$ 12.697,35
A diferença depois de dois anos é de apenas:
R$ 297,35
E é justamente aqui que muitas pessoas subestimam os juros compostos.
Dois anos ainda é pouco tempo.
O tempo é o ingrediente que muda tudo
Vamos manter:
- R$ 10.000 iniciais;
- 1% ao mês;
- nenhum aporte adicional.
Agora aumentamos apenas o prazo:
| Prazo | Juros simples | Juros compostos |
|---|---|---|
| 12 meses | R$ 11.200 | R$ 11.268 |
| 24 meses | R$ 12.400 | R$ 12.697 |
| 5 anos | R$ 16.000 | R$ 18.167 |
| 10 anos | R$ 22.000 | R$ 33.004 |
| 20 anos | R$ 34.000 | R$ 108.926 |
| 30 anos | R$ 46.000 | R$ 359.496 |
O capital inicial, a taxa e todas as demais premissas são iguais.
O que mudou foi o tempo.
Nos juros simples, depois de 30 anos, o capital teria sido multiplicado por:
4,6 vezes.
Nos juros compostos:
quase 36 vezes.
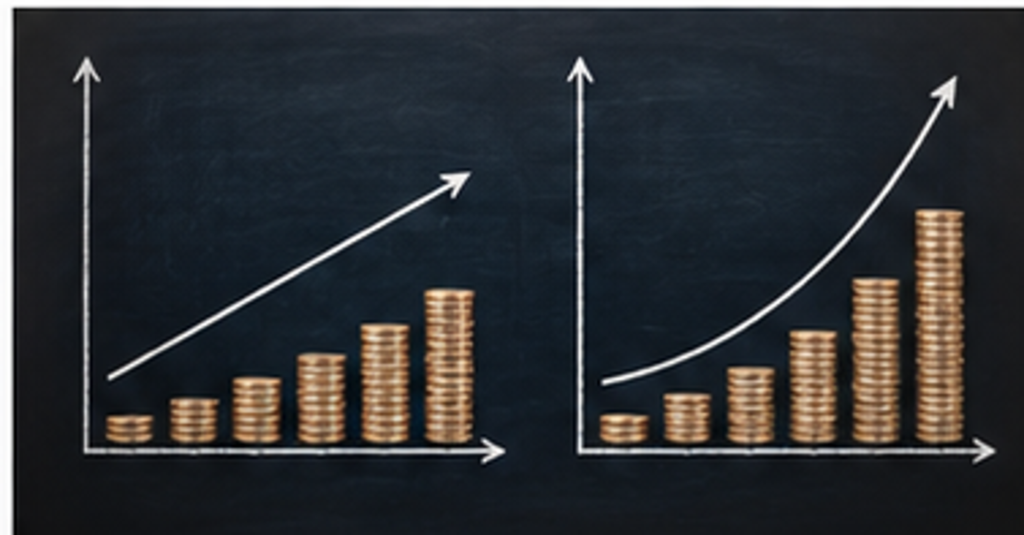
Isso acontece porque a trajetória composta não é linear.
Ela é exponencial.
No início, o crescimento parece devagar.
Depois, os juros acumulados passam a ter peso cada vez maior no resultado.
O dinheiro começa a trabalhar sobre o próprio dinheiro
No primeiro mês do nosso exemplo:
1% de R$ 10.000 = R$ 100
Saldo:
R$ 10.100
No segundo mês, o juro já não é mais R$ 100.
É:
1% de R$ 10.100 = R$ 101
Saldo:
R$ 10.201
No terceiro:
1% de R$ 10.201 = R$ 102,01
E assim sucessivamente.
A diferença de alguns centavos e reais parece insignificante.
Mas o processo se repete centenas de vezes.
É justamente essa repetição que produz o resultado de longo prazo.
Juros compostos não são mágicos
Existe uma tendência de apresentar juros compostos como uma máquina automática de enriquecimento.
Não são.
Para que o efeito seja relevante, normalmente precisamos combinar:
tempo + capital + rentabilidade + reinvestimento.
Se a taxa é baixa, o crescimento será menor.
Se o prazo é curto, os juros terão pouco tempo para se acumular.
Se os rendimentos forem retirados continuamente, o efeito da capitalização diminui.
E, nos investimentos reais, rentabilidade não aparece de maneira perfeitamente constante todos os meses.
O cálculo matemático é determinístico.
A realidade dos investimentos não.
Por isso, uma simulação de 8% ao ano durante 30 anos significa:
“o que aconteceria se essa taxa fosse obtida na média e nas condições assumidas pela simulação?”
Não:
“quanto meu investimento certamente terá daqui a 30 anos”.
Onde os juros simples aparecem?
Do ponto de vista didático, os juros simples são importantes porque ajudam a compreender o preço do dinheiro no tempo.
Na prática financeira, porém, o Banco Central observa que os juros simples são pouco frequentes nas transações comerciais e financeiras, enquanto o regime composto é predominante.
Isso significa que não devemos olhar para um financiamento, empréstimo ou investimento real e presumir automaticamente que ele utiliza juros simples.
É necessário verificar:
- taxa efetiva;
- periodicidade;
- sistema de amortização;
- encargos;
- CET, quando aplicável;
- regras específicas do contrato.
Especialmente em financiamentos com prestações, a forma de cálculo envolve também amortização do principal.
Por isso, não basta aplicar uma fórmula de juros simples sobre o valor emprestado para descobrir o custo de um financiamento.
Juros compostos nos investimentos
Nos investimentos, a capitalização aparece quando os rendimentos permanecem investidos e passam a integrar a base que produzirá os retornos seguintes.
Imagine:
R$ 100.000
rendendo:
8% ao ano
sem novos aportes.
Depois de 10 anos:
R$ 215.892
Depois de 20:
R$ 466.096
Depois de 30:
R$ 1.006.266
Observe algo interessante.
Nos primeiros 10 anos, o patrimônio aumentou cerca de:
R$ 116 mil
Entre o ano 20 e o ano 30, aumentou aproximadamente:
R$ 540 mil.
O capital inicial continuou sendo R$ 100 mil.
O que mudou foi o tamanho da base sobre a qual a taxa passou a incidir.
É por isso que os últimos anos de uma estratégia de longo prazo podem produzir mais crescimento patrimonial do que os primeiros.
Aportes mensais mudam ainda mais a conta
Poucas pessoas começam com R$ 100 mil e simplesmente esperam 30 anos.
A realidade normalmente envolve:
aporte inicial + contribuições periódicas + rentabilidade.
Suponha:
- patrimônio inicial: zero;
- aporte mensal: R$ 1.000;
- prazo: 30 anos;
- retorno real: 5% ao ano.
Sem rendimento algum, você teria depositado:
R$ 360.000
Com a capitalização composta nas premissas da simulação, o patrimônio seria significativamente maior.
O resultado final passa a vir de duas fontes:
- dinheiro colocado por você;
- retorno produzido pela própria carteira.
No início da jornada, os aportes normalmente explicam a maior parte do crescimento.
Depois de muitos anos, os rendimentos podem superar os novos aportes.
Essa transição é um dos momentos mais importantes da acumulação patrimonial.
Use a calculadora para enxergar essa curva
Aqui existe uma oportunidade direta de integração do site.
Logo depois desta seção, coloque um destaque:
Simule seus próprios números
Use a nossa Calculadora de Juros Compostos para testar patrimônio inicial, aportes mensais, taxa de retorno, prazo e inflação. Alterar apenas alguns anos ou pontos percentuais permite visualizar quanto tempo e rentabilidade afetam o patrimônio final.
1% ao mês não é 12% ao ano
Este é outro erro muito comum.
Se uma taxa é de:
1% ao mês
não podemos simplesmente multiplicá-la por 12 para encontrar a taxa anual equivalente em um regime composto.
Se capitalizarmos 1% durante 12 meses:
(1,01)¹² − 1
resultado:
12,68% ao ano aproximadamente.
Portanto:
1% a.m. ≈ 12,68% a.a. efetivos
e não exatamente 12%.
Essa diferença surge novamente da capitalização.
A taxa do segundo mês incide sobre o resultado do primeiro.
Taxas precisam estar na mesma unidade do tempo
Antes de fazer qualquer cálculo, taxa e período precisam ser compatíveis.
Se a taxa está em:
% ao mês
o prazo precisa estar em:
meses.
Se a taxa está em:
% ao ano
o prazo precisa estar em:
anos
ou a taxa deve ser convertida adequadamente.
Misturar:
1% ao mês com prazo de 10 anos
e simplesmente colocar “10” na fórmula produz um resultado errado.
A conta deveria utilizar:
120 meses
ou transformar a taxa mensal em anual equivalente.
Esse parece um detalhe.
Na prática, é uma das fontes mais comuns de erro em calculadoras financeiras.
Taxa nominal e taxa efetiva não são a mesma coisa
Também é importante não confundir taxas nominais e efetivas.
Uma taxa anunciada como determinada porcentagem ao ano pode possuir capitalização em períodos menores.
O que interessa para comparar operações financeiras é compreender a taxa efetivamente produzida pela capitalização.
O Banco Central disponibiliza a Calculadora do Cidadão justamente para auxiliar em simulações financeiras e operações que envolvem capitalização composta.
Para o investidor, a regra prática é:
compare taxas equivalentes no mesmo período.
Não compare diretamente:
- 0,8% ao mês;
- 10% ao ano;
- 5% ao semestre.
Primeiro coloque todas na mesma base.
E a inflação?
Imagine que seu patrimônio cresça:
8% ao ano
enquanto a inflação seja:
5% ao ano.
Seu ganho real não é exatamente:
3%.
A fórmula correta é:
Retorno real = (1 + retorno nominal) ÷ (1 + inflação) − 1
Então:
1,08 ÷ 1,05 − 1 ≈ 2,86% reais.
Por isso, nossa calculadora de juros compostos também deve permitir analisar inflação.
Quando uma simulação dura 20 ou 30 anos, mostrar apenas o valor nominal final pode gerar uma sensação enganosa de riqueza.
R$ 2 milhões daqui a três décadas provavelmente não terão o mesmo poder de compra de R$ 2 milhões hoje.
Juros compostos também trabalham contra você
Tudo que torna a capitalização poderosa para quem investe também pode torná-la perigosa para quem deve.
Imagine uma dívida de:
R$ 10.000
crescendo a:
5% ao mês
sem pagamentos.
Depois de 12 meses:
R$ 17.959
Depois de 24 meses:
R$ 32.251
A taxa parece pequena quando observada isoladamente.
Cinco por cento.
Mas o efeito acumulado é enorme.
É por isso que dívidas de custo elevado precisam ser analisadas com muita cautela.
O tempo que ajuda o investidor de longo prazo pode trabalhar agressivamente contra o devedor.
O mesmo conceito explica investimentos e dívidas
Há uma simetria interessante.
Para o investidor:
capitalização + tempo = crescimento patrimonial.
Para o devedor:
capitalização + tempo = crescimento da obrigação.
O mecanismo matemático é exatamente o mesmo.
O que muda é o lado em que você está.
Essa talvez seja uma das lições mais importantes de educação financeira.
Juros não são bons nem ruins.
São uma ferramenta.
A pergunta é:
quem está recebendo os juros e quem está pagando?
Por que começar cedo faz tanta diferença?
Imagine duas pessoas.
Pessoa A
Começa aos 25 anos.
Investe durante 30 anos.
Pessoa B
Começa aos 35.
Investe durante 20 anos.
Se ambas fizerem o mesmo aporte mensal e obtiverem a mesma rentabilidade, a diferença não decorre apenas dos dez anos adicionais de depósitos.
A pessoa A também deu dez anos a mais para os primeiros rendimentos produzirem novos rendimentos.
É por isso que tempo possui um efeito tão grande.
Perder dez anos não significa apenas perder:
120 aportes.
Significa perder também décadas de capitalização sobre esses aportes.
Esse é exatamente o raciocínio por trás do artigo sobre a previdência infantil alemã que já publicamos.
O maior ativo de uma criança não é o dinheiro que ela possui.
É o horizonte.
A taxa também importa muito
Tempo é poderoso, mas a taxa de retorno também altera drasticamente a trajetória.
Imagine R$ 100 mil durante 30 anos:
| Retorno anual | Patrimônio final aproximado |
|---|---|
| 3% | R$ 243 mil |
| 5% | R$ 432 mil |
| 7% | R$ 761 mil |
| 9% | R$ 1,33 milhão |
Uma diferença de alguns pontos percentuais durante décadas produz resultados enormes.
Mas isso não significa que devemos buscar a maior taxa possível.
Em finanças, maior retorno esperado costuma vir acompanhado de alguma combinação de:
- maior risco;
- maior volatilidade;
- menor liquidez;
- maior risco de crédito;
- maior incerteza.
Portanto, a lição não é:
“procure a maior taxa.”
É:
custos, impostos e retornos persistentemente menores também se acumulam de forma composta.
Uma taxa de administração aparentemente pequena durante 30 anos pode consumir parcela relevante do resultado final.
Juros compostos exigem disciplina
O gráfico exponencial dos juros compostos parece maravilhoso.
Mas ele depende de comportamento.
O investidor precisa permanecer tempo suficiente.
Precisa evitar interromper constantemente a capitalização.
Precisa controlar custos.
Precisa continuar aportando.
Precisa suportar períodos ruins.
Precisa evitar transformar cada oscilação do mercado em uma decisão de compra ou venda.
O juro composto é uma fórmula.
A permanência é um comportamento.
Sem o segundo, o primeiro perde grande parte de sua força.
Juros simples x compostos: resumo
| Característica | Juros simples | Juros compostos |
|---|---|---|
| Base de cálculo | Capital inicial | Saldo acumulado |
| Juros produzem novos juros? | Não | Sim |
| Crescimento | Linear | Exponencial |
| Impacto do tempo | Proporcional | Crescente |
| Uso financeiro | Menos comum | Predominante |
| Fórmula do montante | C × (1 + i × n) | C × (1 + i)ⁿ |
O Banco Central também apresenta os juros simples como “juros não capitalizados” e os compostos como aqueles em que os juros de cada período são incorporados ao capital para o cálculo do período seguinte.
Conclusão: juros compostos são simples de entender e difíceis de respeitar
A matemática básica cabe em duas fórmulas.
Nos juros simples:
M = C × (1 + i × n)
Nos compostos:
M = C × (1 + i)ⁿ
Mas a consequência prática é profunda.
Com juros simples, o crescimento ocorre em linha reta.
Com juros compostos, cada período altera a base sobre a qual o próximo retorno será calculado.
Por isso, no curto prazo a diferença parece pequena.
No longo prazo, pode se tornar gigantesca.
No exemplo de R$ 10 mil a 1% ao mês:
depois de dois anos:
- simples: R$ 12.400;
- compostos: R$ 12.697.
Depois de 30 anos:
- simples: R$ 46 mil;
- compostos: aproximadamente R$ 359 mil.
O mesmo mecanismo pode construir patrimônio ou ampliar dívidas.
Tudo depende de qual lado da operação você ocupa.
Para quem investe, a principal conclusão é simples:
começar cedo, reinvestir, aportar consistentemente e permanecer investido costuma ser mais importante do que procurar continuamente uma fórmula extraordinária de rentabilidade.
Não existe mágica.
Existe matemática.
E, na matemática dos juros compostos, o tempo não é apenas uma variável.
É o multiplicador.
Fontes e referências
Este artigo foi elaborado com base principalmente no Caderno de Educação Financeira do Banco Central do Brasil, nos materiais de educação financeira do Portal do Investidor/CVM e nas ferramentas oficiais de simulação do Banco Central.
O Banco Central diferencia juros simples e compostos e destaca que a capitalização composta é muito mais frequente nas operações financeiras reais.
A CVM mantém ferramentas educacionais destinadas a simulações de investimentos, financiamentos, empréstimos, aposentadoria e fluxos de caixa, reforçando a importância da matemática financeira para decisões cotidianas.
Todos os valores apresentados no artigo são simulações matemáticas baseadas nas premissas explicitadas e não representam promessa de rentabilidade.
Leia mais
Renda passiva: o que é, quanto você precisa e como construir
Entenda como transformar patrimônio acumulado em um fluxo sustentável de renda.
Quanto você precisa para se aposentar?
Veja como juros compostos, prazo, inflação e aportes alteram a meta necessária para financiar sua aposentadoria.
Previdência para crianças: o que a Alemanha está fazendo
Veja por que começar décadas antes pode ser mais importante do que começar com muito dinheiro.
Ferramenta relacionada
Calculadora de Juros Compostos
Simule capital inicial, aportes mensais, prazo, rentabilidade e inflação diretamente no Finanças Diretas.
Conteúdo educacional e informativo. As simulações são ilustrativas e não constituem recomendação individual de investimento.