
Minha Casa Minha Vida vale a pena? Para muita gente, pode valer muito. O problema é analisar a compra olhando apenas para a entrada e para a parcela inicial, sem calcular tudo o que pode acontecer até a entrega das chaves.
Comprar o primeiro imóvel costuma começar com uma pergunta muito simples:
“Quanto eu preciso ter para dar a entrada?”
E é justamente aí que pode nascer um erro de avaliação.
O apartamento custa R$ 300 mil, mas o comprador não precisa colocar R$ 300 mil na mesa. O corretor mostra um caminho muito mais acessível:
- um sinal pequeno;
- a entrada dividida durante a obra;
- possibilidade de usar o FGTS;
- eventual subsídio do Minha Casa Minha Vida;
- e o restante “fica para o financiamento”.
Visto dessa maneira, a decisão parece relativamente simples.
“Consigo pagar essa entrada por mês. Depois financio o restante.”
Mas entre o dia em que o contrato com a construtora é assinado e o dia em que as chaves são entregues podem acontecer várias coisas:
o saldo ainda não pago pode ser corrigido;
podem existir encargos durante a construção;
o banco pode financiar um valor diferente daquele que o comprador imaginava;
a avaliação do imóvel pode vir abaixo do preço negociado;
e a renda da família pode não evoluir como se esperava.
O problema, portanto, talvez não seja perguntar apenas:
“A parcela cabe hoje?”
A pergunta mais importante é:
“Quanto dinheiro eu precisarei ter até receber as chaves — e qual será minha situação financeira quando esse dia chegar?”
É essa conta que vamos fazer.
Antes de tudo: este artigo não é contra o Minha Casa Minha Vida
Pelo contrário.
O Minha Casa Minha Vida pode oferecer condições extremamente vantajosas.
Em 2026, o programa passou a atender famílias urbanas com renda bruta mensal de até R$ 13 mil. Na linha financiada, as taxas nominais variam conforme renda, região e condição de cotista do FGTS, partindo de 4% ao ano e chegando a 10% ao ano nas faixas atualmente divulgadas. O prazo pode chegar a 35 anos.
Famílias com renda de até R$ 5 mil também podem receber subsídios que chegam, conforme as regras atuais, a R$ 55 mil nas demais regiões do país e R$ 65 mil na Região Norte.
Esses benefícios têm valor econômico real.
O ponto deste artigo é outro.
Um bom financiamento não transforma automaticamente qualquer compra em um bom negócio para o orçamento da família.
Principalmente quando o imóvel ainda está em construção.
O apartamento custa R$ 300 mil. Mas não é assim que a compra é sentida
Vamos construir um exemplo.
Imagine um apartamento na planta anunciado por:
R$ 300.000
O comprador não possui R$ 60 mil ou R$ 90 mil disponíveis imediatamente.
Mas surge uma proposta comercial como esta:
| Forma de pagamento | Valor |
|---|---|
| Sinal | R$ 5.000 |
| Entrada parcelada durante a obra | R$ 55.000 |
| Saldo esperado para financiamento | R$ 240.000 |
| Total | R$ 300.000 |
Suponha que os R$ 55 mil sejam distribuídos por três anos.
Sem considerar qualquer correção, teríamos aproximadamente:
Para alguém que consegue separar R$ 1.500 ou R$ 1.600 mensais, a compra pode parecer possível.
E talvez seja.
Mas perceba o que aconteceu psicologicamente.
A pessoa não está pensando:
“Estou comprando um imóvel de R$ 300 mil.”
Ela está pensando:
“Minha parcela é de R$ 1.527.”
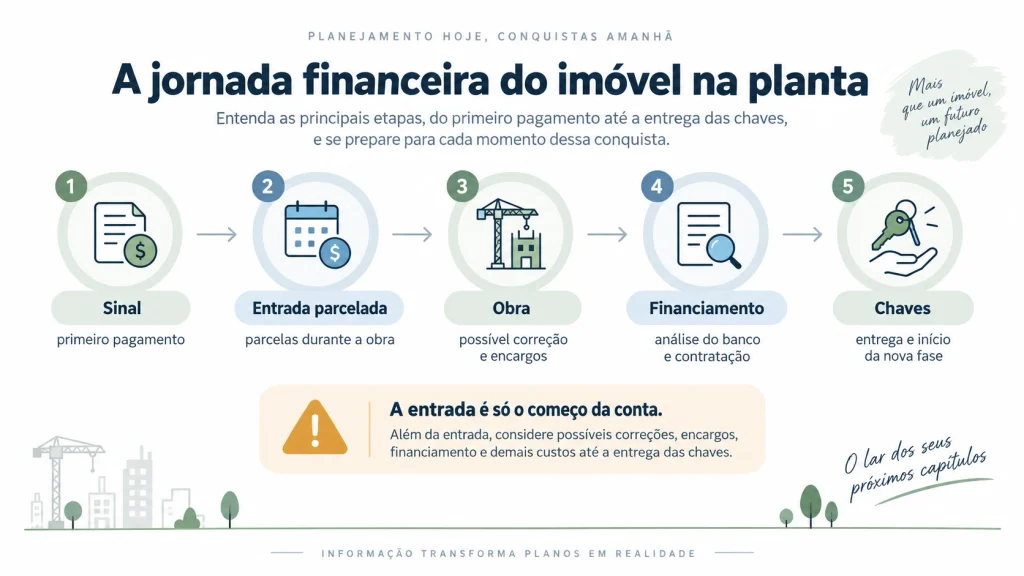
Só que R$ 1.527 não é a prestação do imóvel.
É apenas uma das fases da operação.
Existem pelo menos dois caminhos diferentes até as chaves
Antes de continuar, precisamos separar duas situações.
Isso é importante porque expressões como “juros de obra”, “entrada parcelada” e “saldo para financiamento” acabam sendo misturadas como se fossem a mesma coisa.
Não são.
Caminho 1: o financiamento bancário é contratado ainda durante a obra
Esse é o modelo encontrado, por exemplo, em operações associativas.
O comprador já passou pela análise de crédito e assinou o financiamento.
Mas o banco não entrega todo o dinheiro à construtora no primeiro dia.
Os recursos são liberados conforme a obra avança.
Durante essa fase existem os chamados:
juros de obra,
juros de evolução de obra,
ou encargos da fase de construção.
A própria CAIXA explica que, durante a construção, o encargo mensal pode envolver juros, atualização monetária, seguros e tarifa de administração, conforme o contrato. A dívida vai sendo formada pelas parcelas do financiamento liberadas à construtora para a produção do empreendimento.
A amortização regular do financiamento é outra etapa.
Um exemplo prático de juros de obra
Voltemos aos R$ 240 mil que serão financiados.
Imagine, apenas para tornar a conta fácil, que:
- a obra dure 24 meses;
- o banco libere R$ 10 mil por mês;
- o custo financeiro considerado no exemplo seja de 0,70% ao mês;
- vamos ignorar seguros e atualização monetária.
Essa taxa é apenas uma hipótese didática, não uma taxa atual do Minha Casa Minha Vida.
No primeiro mês, o banco já liberou:
R$ 10.000.
Então:
No sexto mês, já foram liberados:
R$ 60.000.
No 12º mês:
No 18º:
Próximo ao fim:
Visualmente:
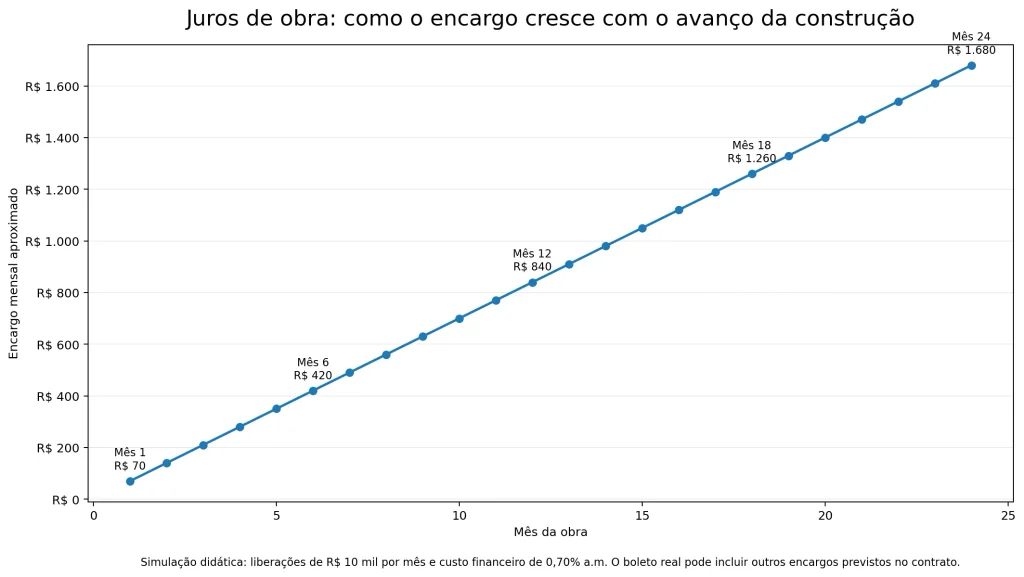
| Momento da obra | Recursos já liberados | Juros mensais do exemplo |
|---|---|---|
| 1º mês | R$ 10.000 | R$ 70 |
| 6º mês | R$ 60.000 | R$ 420 |
| 12º mês | R$ 120.000 | R$ 840 |
| 18º mês | R$ 180.000 | R$ 1.260 |
| 24º mês | R$ 240.000 | R$ 1.680 |
É por isso que o encargo pode crescer durante a construção.
Quanto mais dinheiro o banco já liberou, maior é a base sobre a qual os juros incidem.
E aqui aparece algo contraintuitivo
Imagine que o comprador passe dois anos pagando boletos de juros de obra.
É natural pensar:
“Já paguei bastante ao banco. Minha dívida deve ter diminuído.”
Mas essa conclusão pode estar errada.
Os juros de obra são essencialmente o custo financeiro dos recursos que já foram utilizados na construção.
Eles não equivalem à amortização normal do principal.
No nosso exemplo simplificado, se fossem liberados exatamente R$ 10 mil todos os meses, o total de juros seria:
Como:
temos:
Ou seja:
R$ 21 mil desembolsados durante a construção somente nesse componente hipotético.
E ainda existiria o financiamento a amortizar depois.
Na vida real, a liberação não precisa ser linear e o boleto pode incluir outros componentes previstos contratualmente. A CAIXA, inclusive, orienta o mutuário a consultar no contrato as cláusulas relativas ao encargo mensal e à atualização do saldo devedor e da garantia.
Essa diferença é essencial.
Mas existe um segundo modelo — e nele aparece outro risco
Agora imagine que o comprador ainda não tenha assinado o financiamento bancário.
Ele assinou a promessa de compra e venda com a incorporadora.
Pagará o sinal.
Pagará parcelas durante a construção.
E existe a expectativa de que, quando o empreendimento estiver pronto, o banco financie o grande saldo restante.
Aqui não estamos necessariamente falando de juros de obra bancários.
O problema é outro.
A frase:
“Depois o banco financia o restante.”
parece uma certeza.
Mas pode ser apenas uma expectativa.
O corretor disse que o banco financia o restante. O contrato diz a mesma coisa?
Essa talvez seja a pergunta mais importante de todo o artigo.
Porque existe uma diferença enorme entre:
“o financiamento já foi contratado”
e:
“pretendemos contratar um financiamento daqui a três anos.”
No segundo caso, ainda pode ser necessária uma análise de crédito.
A CAIXA descreve o procedimento de financiamento começando pela análise da documentação e do crédito do comprador, seguida da avaliação do imóvel e, somente após essas etapas, pela assinatura do contrato.
Ou seja:
simulação não é contrato.
prévia comercial não é contrato.
expectativa de financiamento não é necessariamente financiamento aprovado.
Depois que o financiamento começa, outra decisão importante é entender como o sistema de amortização altera a prestação e o saldo devedor. Use nossa calculadora de financiamento SAC e Price para fazer essa simulação.
Três anos é muito tempo na vida financeira de uma família
Imagine que o contrato tenha sido assinado hoje e o financiamento só seja efetivamente contratado daqui a três anos.
Até lá, o comprador pode:
- trocar de emprego;
- perder renda;
- assumir um financiamento de veículo;
- contrair empréstimos;
- aumentar dívidas no cartão;
- mudar sua composição familiar;
- passar a ter outra prestação relevante;
- ter problemas cadastrais.
Ao mesmo tempo, as regras de crédito podem mudar.
O imóvel também será analisado.
Portanto, a pergunta relevante não é apenas:
“Tenho renda para comprar hoje?”
É:
“Qual será minha capacidade de crédito quando chegar a hora de contratar o financiamento?”
E existe ainda a avaliação do imóvel
Aqui aparece outro detalhe pouco intuitivo.
Nas regras divulgadas atualmente pela CAIXA, o valor do imóvel considerado na operação é o menor entre o preço negociado no contrato de compra e venda e o valor encontrado pela avaliação do engenheiro da CAIXA.
Isso é muito importante.
Porque o comprador pode pensar:
“Comprei por R$ 300 mil. O banco vai financiar determinado percentual dos R$ 300 mil.”
Não necessariamente.
Vamos imaginar que, no momento da contratação do financiamento, a avaliação seja:
R$ 285.000.
Agora suponha, apenas para nosso exemplo, que pelas condições daquela operação e pela capacidade financeira do comprador o banco esteja disposto a financiar 80% do valor considerado.
Teríamos:
Mas a expectativa inicial era financiar:
R$ 240.000.
Já apareceu uma diferença de:
O comprador precisa encontrar esse dinheiro em algum lugar.
E ainda nem falamos de correção contratual.
A entrada parcelada não precisa permanecer com o mesmo valor nominal
Em imóveis em construção, é preciso olhar cuidadosamente para a cláusula de atualização monetária do contrato.
Contratos podem prever correção de parcelas ou do saldo ainda não pago por índices definidos no próprio instrumento.
Não existe uma regra que permita afirmar que todo imóvel na planta terá exatamente o mesmo indexador ou a mesma forma de correção.
É preciso ler o contrato.
A existência de indexadores vinculados ao custo da construção, porém, é suficientemente relevante para aparecer inclusive na jurisprudência do STJ sobre imóveis em construção. No Tema 996, o tribunal trata expressamente da correção do saldo devedor por indexador setorial que reflita o custo da construção civil.
Então façamos outra simulação.
E se o saldo esperado para financiamento também for corrigido?
Voltemos ao nosso exemplo.
No dia da compra:
saldo esperado para financiamento: R$ 240.000.
Agora suponha que, por hipótese, o contrato determine atualização desse saldo e que a correção acumulada corresponda a 5% ao ano durante três anos.
Não estou dizendo que o INCC será de 5%.
É apenas um número redondo para entender o mecanismo.
Teríamos:
A diferença nominal seria:
Ou seja:
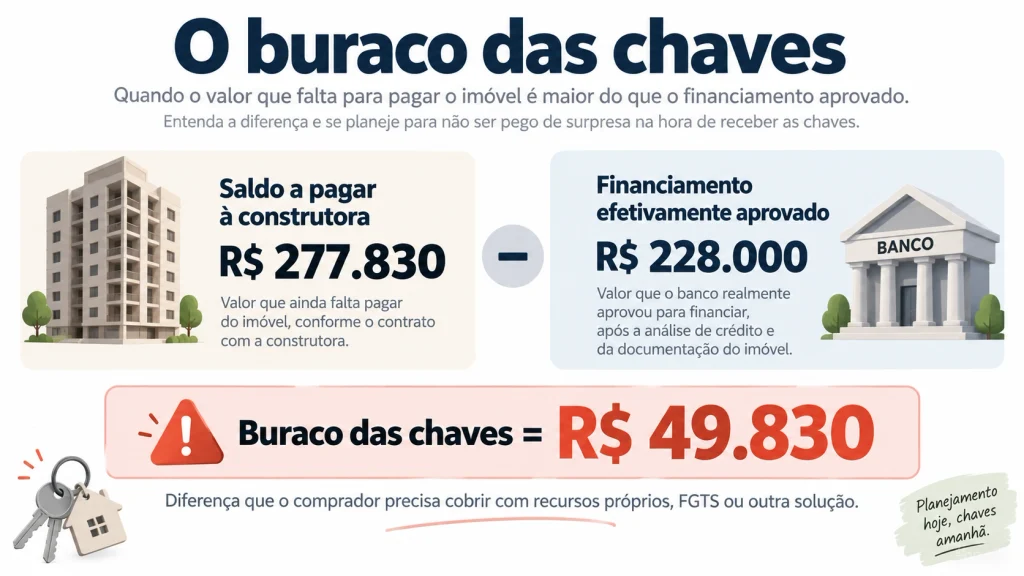
o comprador que mentalmente reservava R$ 240 mil para o financiamento agora pode ter um saldo contratual de aproximadamente:
R$ 277,8 mil
Enquanto isso, no nosso cenário anterior, o banco aprovou:
R$ 228 mil.
Temos então:
Esse é o número que eu chamaria de:
buraco das chaves
O que é o “buraco das chaves”?
Não é um termo jurídico.
É apenas uma maneira simples de representar um risco financeiro:
No início, o comprador planejava:
R$ 240 mil de financiamento.
Três anos depois, no nosso cenário hipotético:
saldo a pagar: R$ 277,8 mil
financiamento aprovado: R$ 228 mil
Diferença:
R$ 49,8 mil
E esse valor precisa aparecer de algum lugar.
Pode ser:
- dinheiro acumulado;
- FGTS adicional, caso permitido pelas regras da operação;
- ajuda familiar;
- venda de algum ativo;
- renegociação;
- dívida com a incorporadora;
- ou outra solução contratual.
O problema ocorre quando nenhuma dessas possibilidades existe.
“Mas eu já paguei a entrada durante três anos”
Exatamente.
Esse é o motivo pelo qual essa situação é tão perigosa financeiramente.
O comprador pode ter passado três anos:
- pagando o sinal;
- pagando parcelas mensais;
- pagando intermediárias;
- eventualmente pagando encargos da construção;
- mantendo aluguel enquanto aguarda o imóvel.
E chegar à entrega descobrindo que ainda precisa produzir dezenas de milhares de reais adicionais para fechar a operação.
É por isso que analisar apenas a prestação atual é insuficiente.
Casos reais mostram que saldo residual não é apenas uma hipótese teórica
Há decisões judiciais envolvendo compras de imóveis em que o financiamento bancário não cobriu integralmente o preço e surgiu uma obrigação paralela perante a incorporadora.
Em um processo recente envolvendo aquisição de imóvel e financiamento habitacional, documentos analisados pela Justiça registravam imóvel de R$ 247 mil, financiamento de R$ 197,6 mil e um termo de confissão de dívida de aproximadamente R$ 49,6 mil relacionado à diferença remanescente.
Isso não significa que todo comprador passará por essa situação, nem permite concluir que exista irregularidade simplesmente porque há um saldo remanescente.
Mostra apenas algo importante:
a diferença entre o preço do imóvel e o crédito bancário precisa ser paga por alguém.
O financiamento não faz essa diferença desaparecer.
A prestação que o banco aceita não é necessariamente a prestação que você deveria aceitar
Há ainda outro erro.
Digamos que o financiamento seja aprovado.
Ótimo.
Isso significa que a instituição considerou a operação compatível com seus critérios.
Mas a aprovação do banco responde a uma pergunta:
“O crédito está dentro dos parâmetros da instituição?”
Ela não responde necessariamente:
“Essa família viverá confortavelmente pagando essa prestação pelos próximos 30 anos?”
A CAIXA informa em algumas linhas que a prestação pode chegar a 30% da renda familiar bruta.
Mas imagine uma família com renda bruta de:
R$ 6.000.
Uma prestação de:
R$ 1.800
representa 30%.
Só que a família não vive de renda bruta.
Existem impostos e descontos.
Depois chegam:
- condomínio;
- IPTU;
- energia;
- água;
- gás;
- manutenção;
- mobília;
- transporte;
- alimentação;
- escola;
- saúde;
- emergências.
Por isso:
capacidade de financiamento não é a mesma coisa que capacidade financeira.
E depois das chaves a dívida ainda pode ser corrigida
Outra confusão frequente é acreditar que o saldo devedor bancário simplesmente cai pelo valor da parcela paga.
Nos financiamentos indexados pela TR, a CAIXA informa que o contrato é recalculado mensalmente e que a parcela de juros e amortização considera o saldo devedor atualizado pela TR, a taxa de juros, o sistema de amortização e o prazo restante.
Para contratos MCMV com funding do FGTS, a própria CAIXA informa que a correção permanece vinculada à TR.
A prestação ainda pode incorporar seguros e outros encargos previstos no contrato.
Portanto, mesmo depois das chaves, vale a mesma regra:
não olhe apenas para a taxa de juros anunciada.
Entenda a estrutura inteira.
E se a obra atrasar?
Aqui existe uma proteção importante.
No Tema Repetitivo 996, o Superior Tribunal de Justiça julgou questões relacionadas a imóveis em construção no âmbito do Minha Casa Minha Vida.
Entre as teses fixadas, o STJ estabeleceu que é ilícita a cobrança de juros de obra ou encargo equivalente depois do prazo contratualmente previsto para entrega das chaves, já incluído eventual período de tolerância.
O tribunal também decidiu que, ultrapassado o prazo de entrega, a atualização do saldo por indexador setorial ligado ao custo da construção deve cessar e ser substituída pelo IPCA, salvo se o IPCA for mais oneroso ao consumidor.
Isso não significa que todo atraso resulte automaticamente na mesma solução para qualquer contrato atual.
Mas mostra por que:
data de entrega, prazo de tolerância, indexador e encargos de obra não são detalhes secundários do contrato.
Então o Minha Casa Minha Vida vale a pena?
Pode valer muito.
Imagine alguém que consiga:
- subsídio relevante;
- taxa de juros muito inferior à encontrada fora do programa;
- utilizar FGTS;
- comprar um imóvel compatível com sua renda;
- dar uma entrada adequada;
- manter uma reserva financeira;
- e contratar um financiamento cujo pagamento continue confortável mesmo em meses ruins.
Essa pessoa pode estar aproveitando uma condição financeira excelente.
Uma dívida habitacional longa com taxa subsidiada pode ser economicamente muito interessante.
O erro seria transformar:
“o financiamento é barato”
em:
“logo, qualquer imóvel que o banco aceite cabe no meu orçamento.”
São duas afirmações diferentes.
A conta que eu faria antes de assinar
Se eu estivesse avaliando um imóvel na planta, não começaria perguntando apenas:
“qual é a entrada?”
Montaria uma tabela.
| Pergunta | Valor |
|---|---|
| Preço do imóvel | R$ ___ |
| Sinal imediato | R$ ___ |
| Parcelas mensais até as chaves | R$ ___ |
| Parcelas intermediárias | R$ ___ |
| Índice de correção previsto | ___ |
| Saldo previsto para financiamento | R$ ___ |
| Financiamento já contratado? | Sim / Não |
| Valor efetivamente aprovado | R$ ___ |
| FGTS disponível | R$ ___ |
| Encargos estimados durante a obra | R$ ___ |
| Custos de documentação | R$ ___ |
| Reserva disponível na entrega | R$ ___ |
Depois faria uma pergunta de estresse:
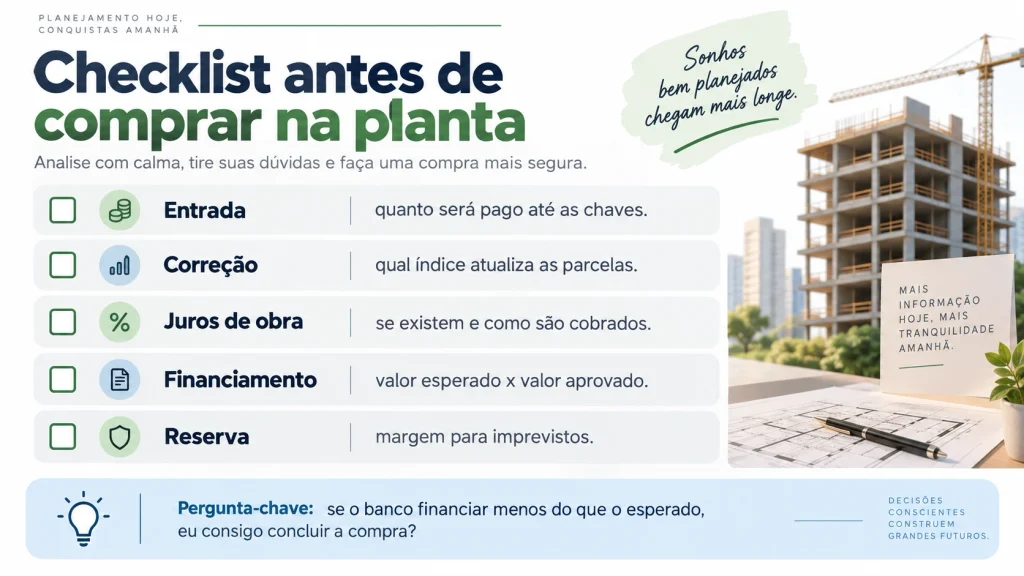
Se o banco financiar R$ 30 mil a menos do que espero, eu consigo concluir a compra?
Depois outra:
Se as parcelas da fase de obra aumentarem, continuo conseguindo poupar?
E outra:
Se minha renda não subir durante os próximos três anos, a prestação futura ainda será confortável?
Se a operação só funciona quando tudo dá exatamente certo, talvez a margem de segurança seja pequena demais.
Um teste simples de três cenários
Eu faria pelo menos estes:
Cenário otimista
Renda cresce.
Financiamento aprovado conforme esperado.
Avaliação igual ou superior ao preço necessário.
Pouca pressão do indexador.
Reserva continua intacta.
Cenário provável
Renda cresce pouco.
Há correções durante a obra.
Financiamento fica próximo do esperado.
Parte da reserva precisa ser usada nas chaves.
Cenário de estresse
Renda não cresce.
Saldo contratual aumenta.
Avaliação bancária vem menor.
Crédito aprovado fica abaixo da expectativa.
Surge necessidade de mais R$ 30 mil, R$ 40 mil ou R$ 50 mil.
Se o comprador consegue sobreviver também ao terceiro cenário, a decisão financeira está muito mais robusta.
O contrato que merece ser lido com calma
Antes de assinar uma promessa de compra e venda de imóvel na planta, eu procuraria especificamente pelas cláusulas relativas a:
Preço e forma de pagamento
Quanto realmente será pago diretamente à incorporadora?
Atualização monetária
Quais valores são corrigidos? Por qual índice? A partir de quando?
Parcelas intermediárias
Existem balões semestrais ou anuais além da mensalidade apresentada?
Saldo para financiamento
É apenas uma estimativa ou existe financiamento efetivamente contratado?
Cláusulas condicionadas ao financiamento
O que acontece se o crédito não for aprovado ou vier abaixo do esperado?
Saldo residual
Quem paga a diferença?
Entrega das chaves
Existe condição financeira para liberação?
Prazo de entrega e tolerância
Qual é a data efetiva que vale juridicamente?
Distrato e inadimplência
Quanto custa sair da operação?
Encargos da fase de construção
Quem cobra, quando começa e como é calculado?
No contrato bancário, acrescentaria ainda:
- sistema SAC ou Price;
- taxa nominal e efetiva;
- CET;
- indexador;
- seguros;
- tarifa de administração;
- critérios de amortização;
- regras para uso do FGTS.
O maior risco talvez esteja justamente no fato de a entrada ser fácil
Há uma ironia nisso.
Parcelar a entrada pode ser exatamente o que permite que alguém compre o primeiro imóvel.
Isso é positivo.
Mas também pode esconder a dimensão financeira da decisão.
Se alguém precisasse colocar R$ 60 mil imediatamente sobre a mesa, provavelmente analisaria a compra com enorme cuidado.
Quando esses mesmos R$ 60 mil se transformam em:
“só R$ 1.500 por mês”
a percepção muda.
E quando outros R$ 240 mil se transformam em:
“isso o banco financia depois”
uma obrigação de R$ 300 mil passa a parecer muito menor.
Só que a matemática não desapareceu.
Ela apenas foi distribuída no tempo.
A pergunta correta não é “a entrada cabe?”
Depois de olhar toda essa estrutura, eu mudaria a pergunta inicial.
Em vez de:
“Consigo pagar a entrada?”
perguntaria:
“Consigo atravessar financeiramente todo o caminho até as chaves?”
Isso inclui:
e, principalmente, uma margem para aquilo que não saiu como planejado.
Conclusão: financiar pode ser excelente. Entrar sem margem de segurança é outra história
O Minha Casa Minha Vida não é o vilão desta conta.
Em muitos casos, é justamente o que torna possível comprar a casa própria em condições que não existiriam no mercado convencional.
O perigo está em confundir:
acesso ao financiamento
com
capacidade de assumir toda a compra.
A entrada parcelada pode caber.
Os juros podem ser subsidiados.
O FGTS pode ajudar.
O banco pode aprovar a operação.
E, mesmo assim, a família pode chegar às chaves sem dinheiro suficiente para fechar a conta ou começar o novo financiamento sem qualquer margem para imprevistos.
Por isso, antes de comprar um imóvel na planta, há uma pergunta que vale muito mais do que:
“quanto fica por mês?”
Pergunte:
“Quanto dinheiro precisarei colocar nessa operação até receber as chaves, e o que acontece se o banco me emprestar menos do que estou esperando?”
Se essa resposta estiver clara, a chance de transformar a casa própria em um problema financeiro cai bastante.
Se ela não estiver, talvez ainda não seja hora de assinar.
Leia mais
Juros compostos: por que pequenas diferenças de taxa mudam tanto uma dívida longa
Metodologia e fontes
Os valores numéricos utilizados nos exemplos deste artigo são simulações didáticas e não representam proposta comercial, previsão de INCC, taxa efetivamente cobrada pela CAIXA ou condições de um empreendimento específico.
As regras atuais do Minha Casa Minha Vida, incluindo faixas de renda, juros, subsídios e prazo máximo, foram verificadas no Ministério das Cidades e na CAIXA em setembro de 2026.
A explicação sobre os encargos durante a fase de construção utiliza material oficial da CAIXA sobre financiamento de imóveis em construção.
As informações sobre análise de crédito, avaliação do imóvel, percentual de financiamento, composição da prestação e atualização do saldo devedor foram conferidas nas páginas oficiais de perguntas frequentes e crédito imobiliário da CAIXA.
A parte referente a atraso de obra, juros de evolução da construção e alteração do indexador após atraso baseia-se nas teses firmadas pelo Superior Tribunal de Justiça no Tema Repetitivo 996.
O exemplo de saldo residual também foi confrontado com documentação descrita em processo judicial recente envolvendo imóvel financiado e diferença entre preço de aquisição e montante financiado. Ele foi utilizado apenas para demonstrar que a existência de saldo paralelo ao financiamento bancário é uma possibilidade concreta, não para generalizar a prática de qualquer incorporadora.
Este conteúdo tem finalidade exclusivamente educacional e não substitui análise jurídica, contratual ou financeira individual. As condições variam conforme empreendimento, instituição financeira, modalidade do programa, renda, contrato e momento da contratação.